

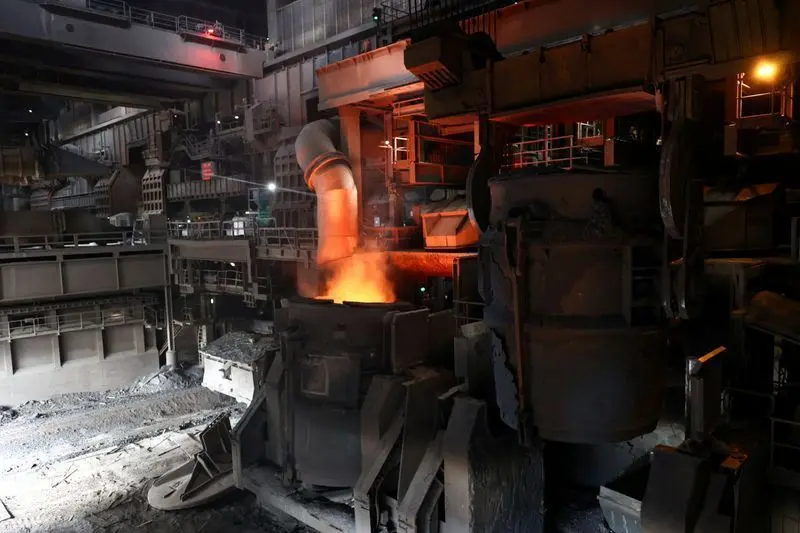
Descarbonizar a produção de aço tem um custo. Os planos da ArcelorMittal para instalar um forno de arco elétrico (FAE) em Dunquerque, num investimento de 1,3 mil milhões de euros, ilustram esse dilema. O projeto deverá reduzir substancialmente as emissões face às de um alto-forno convencional, mas também aumentar os custos de produção.
A experiência da multinacional reflete o desafio de equilibrar as emissões sem comprometer a competitividade, a viabilidade comercial e a capacidade industrial. É uma questão importante, mas que tem ficado em segundo plano perante forças de mercado mais poderosas.
A discussão sobre o aço de baixo carbono ainda esbarra no preço. Os clientes vão aceitar pagar mais? Com regras de emissões mais rígidas e novas barreiras comerciais, a indústria terá de garantir o ferro de baixo carbono que vai abastecer os fornos do futuro.
Atualmente, a produção de aço é responsável por cerca de 8% das emissões globais de gases com efeito de estufa. A produção convencional continua fortemente dependente do carvão, o que faz do setor uma das maiores fontes industriais de emissões de carbono. Porém, conforme se endurecem as regras aplicáveis à produção intensiva em carbono, as consequências econômicas das emissões serão cada vez mais significativas.
Cada vez mais, as emissões vão pesar no acesso aos mercados. O aço de menor pegada de carbono tende a enfrentar custos menores ligados às emissões. Já o aço mais poluente ficará mais exposto a tarifas, cotas e outras barreiras comerciais.
Na conferência International Iron Ore & Green Steel Summit, em Barcelona, as conversas com fabricantes de equipamento original (OEM) do setor automóvel e grandes produtores europeus de aço evidenciaram a procura crescente de informação sobre as emissões de dióxido de carbono equivalente (CO₂e) em todas as etapas da cadeia de valor.
A taxa de carbono sobre importações da União Europeia (CBAM) atribui um custo às emissões associadas aos produtos importados. O bloco europeu também adota medidas comerciais para proteger sua indústria do excesso de capacidade, da fuga de carbono e da concorrência desleal.
Os EUA vêm seguindo um caminho semelhante em relação ao aço importado. Embora as políticas sejam diferentes, ambas apontam na mesma direção. O aço mais poluente tende a enfrentar custos maiores e mais barreiras para chegar a esses mercados.
O Japão também está avançando nessa direção. O governo japonês anunciou recentemente US$ 1,1 bilhão para apoiar a descarbonização da JFE Steel. A iniciativa se soma ao CBAM da União Europeia e à política japonesa de Transformação Verde, conhecida como GX. Em conjunto, essas medidas mostram uma mudança mais ampla.
Os governos estão dando valor à redução de emissões e criando incentivos para o uso de materiais menos poluentes.
Essa evolução muda os termos da comparação. A escolha talvez não seja entre o aço convencional e uma alternativa verde, em uma comparação mais rasa, custa 20% ou 30% a mais.
Cada vez mais, a diferença estará entre o aço com menor pegada de carbono, que pode enfrentar menos custos relacionados às emissões e menos barreiras comerciais, e o aço mais poluente, sujeito a tarifas, cotas e custos de carbono.
Os fornos elétricos a arco são essenciais nessa transição, mas precisam de matérias-primas metálicas para alimentá-los. A sucata (conhecida globalmente por scrap) terá um papel importante, mas dificilmente será suficiente para atender a toda a demanda mundial por ferro primário, especialmente com o crescimento do consumo de aço nas economias emergentes.
O ferro de redução direta (DRI) e o ferro briquetado a quente (HBI) serão cada vez mais importantes. Isso abre uma oportunidade estratégica para países capazes de combinar minério de ferro de alta qualidade, energia renovável e tecnologia moderna de processamento.
O Brasil está bem posicionado para competir. Seus recursos minerais de alta qualidade e seu potencial de geração de energia renovável podem viabilizar a produção de ferro com menor pegada de carbono para siderúrgicas da Europa e de outros mercados. Há projetos em desenvolvimento no Brasil que mostram esse potencial.
Segundo uma avaliação da Bureau Veritas, um deles tem previsão de atingir, em 2034, um fator de carbono de cerca de 0,14 tonelada de CO₂e por tonelada de HBI. Dados avaliados de forma independente como esses serão cada vez mais importantes para as siderúrgicas, investidores e órgãos reguladores, à medida que o carbono ganha um valor econômico mais claro.
Brasil e Europa podem complementar suas vantagens. O Brasil tem condições de produzir ferro de baixo carbono a preços competitivos.
A Europa, por sua vez, conta com uma indústria siderúrgica consolidada e forte atuação nos setores de engenharia e automotivo. Com HBI importado, os FEAs europeus poderiam aproveitar essa combinação, enquanto cada região contribui com o que faz melhor.
* Guy Saxton é presidente da Brazil Iron
Os artigos publicados pelo CNN Infra buscam estimular o debate, a reflexão e dar luz a visões sobre os principais desafios, problemas e soluções enfrentados pelo Brasil e por outros países do mundo. Os textos publicados neste espaço não refletem, necessariamente, a opinião da CNN Brasil.
TópicosDescarbonizaçãoMinerais críticos
Conteúdo reproduzido originalmente em: CNN por gabrielgarcia.