

Compartilhar matéria
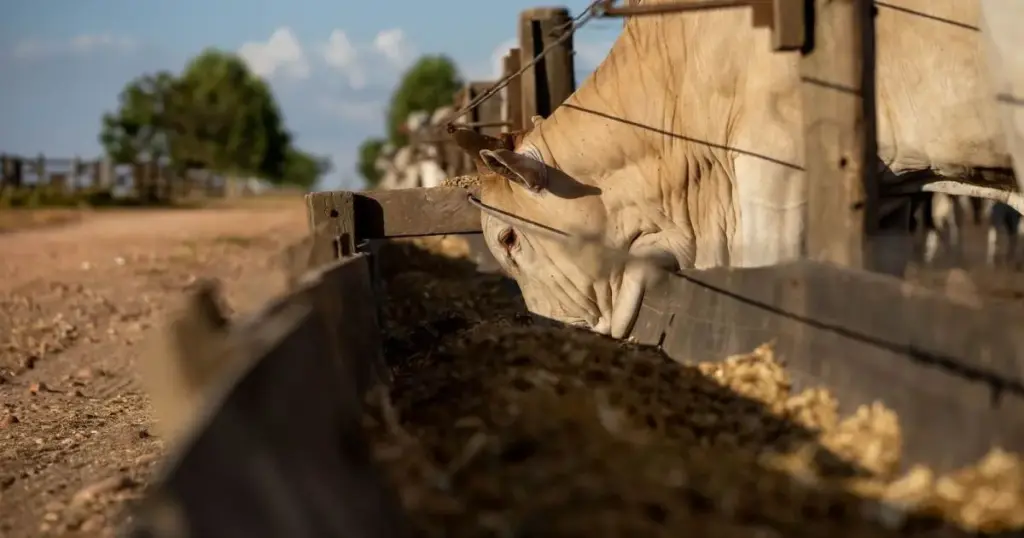
Com grandes bancos mais restritivos na concessão de recursos ao agronegócio e exigências maiores por garantias, pecuaristas estão recorrendo ao crédito privado para financiar a compra de animais, ampliar a escala de produção e acelerar o giro do capital dentro da fazenda. Nesse modelo, o próprio gado colocado no confinamento pode ser utilizado como garantia da operação, sem a necessidade de oferecer a terra ou outros ativos imobiliários.
Depois de um período marcado pelo elevado abate de fêmeas, o mercado começa a entrar em uma fase de retenção de matrizes, com perspectiva de redução da oferta futura de animais. Ao mesmo tempo, a demanda pela carne bovina brasileira permanece relevante nos mercados interno e internacional.
Para Henrique Schardong, diretor comercial da Plantae Agrocrédito, a mudança no perfil da pecuária revelou uma lacuna no sistema financeiro. Segundo ele, enquanto o confinamento e o boitel ganharam espaço como ferramentas de intensificação da produção, o crédito tradicional continuou muito concentrado em operações que exigem garantias reais, principalmente terras.
“Cada vez mais o boitel está crescendo, o confinamento dentro da pecuária brasileira. E, consequentemente, o mercado financeiro não estava se adaptando a isso”, afirmou Schardong.
A partir dessa percepção, a Plantae estruturou uma modalidade em que o próprio animal funciona como garantia do financiamento. O objetivo é transformar o patrimônio que o pecuarista já possui dentro do ciclo produtivo em capacidade de investimento para uma nova etapa da produção.
Na prática, quando um lote entra no confinamento, o produtor pode antecipar recursos relacionados aos animais que ainda não foram vendidos e utilizar esse dinheiro para comprar uma nova leva de bovinos de reposição. Dessa maneira, não precisa necessariamente esperar a venda do primeiro lote para começar o ciclo seguinte.
“O dinheiro do pecuarista é o boi”, disse Schardong. Segundo ele, a estrutura permite monetizar esse ativo durante o ciclo de produção e aumentar o giro do capital.
A mudança representa uma diferença importante em relação ao modelo tradicional de financiamento. Historicamente, o pecuarista que precisava de crédito recorria aos bancos e apresentava propriedades rurais ou outros ativos como garantia. No novo formato, a operação acompanha diretamente o ciclo do animal e utiliza o gado que está dentro do boitel ou confinamento como garantia.
Esse movimento também ajuda a explicar o crescimento da participação da pecuária na carteira da Plantae. Segundo Schardong, o segmento representava aproximadamente 5% da carteira de crédito da empresa há dois anos. No ano passado, passou para 10% e, neste ano, chegou a 15%. A expansão, de acordo com o executivo, vem ocorrendo praticamente em ritmo de duplicação anual.
De um lado, a instituição vem ampliando a quantidade de confinamentos e boitéis parceiros. De outro, os próprios clientes que já utilizam a modalidade estão aumentando a demanda por recursos, à medida que ampliam suas operações.
“Os próprios confinamentos e boitéis que a gente já tem em parceria estão aumentando a necessidade e trazendo mais demanda para a gente”, afirmou Schardong.
Bancos mais restritivos
A procura por alternativas de crédito também está relacionada ao ambiente financeiro enfrentado pelo agronegócio. Segundo o diretor comercial da Plantae, a maior restrição das instituições tradicionais, em parte associada às dificuldades enfrentadas pela agricultura, acabou atingindo também os pecuaristas.
Na avaliação dele, os grandes bancos analisam agricultura e pecuária dentro de uma mesma carteira de agronegócio. Com maior cautela na concessão de recursos ao setor, aumentaram as exigências por garantias e ficou mais difícil para alguns produtores acessar novas linhas de financiamento.
“Hoje está muito difícil do pecuarista conseguir linhas de crédito, muito em razão do que está acontecendo na agricultura, e os bancos estão cada vez mais apertando e querendo mais garantias”, disse.
Segundo Schardong, a demanda por esse tipo de produto partiu principalmente dos próprios pecuaristas, que passaram a buscar alternativas para financiar a atividade.
No modelo oferecido pela Plantae, a instituição faz parceria com o confinamento ou boitel e utiliza os animais que estão dentro da estrutura como garantia. A empresa afirma que não exige garantia real e que o recurso pode chegar à conta do produtor em aproximadamente dois a três dias.
O prazo da operação acompanha o ciclo de terminação. Segundo Schardong, o financiamento trabalha com períodos de aproximadamente 90 a 100 dias, que correspondem ao tempo em que o animal permanece no confinamento.
Essa característica é importante porque o ciclo da pecuária intensiva é mais curto do que outras operações tradicionais de crédito rural. Para a instituição financeira, portanto, é necessário acompanhar a velocidade com que o produtor compra, engorda e vende os animais.
Crédito acompanha o ciclo do boi
Em vez de esperar o encerramento completo de um ciclo para liberar recursos para o seguinte, o pecuarista consegue utilizar o patrimônio que está em produção para antecipar uma nova operação.
Isso pode permitir a compra antecipada de animais mais jovens, a ocupação de novas vagas no confinamento e o aumento da escala sem que todo o capital necessário precise permanecer parado até o momento do abate.
Dessa forma o produtor passa a trabalhar com uma estrutura financeira mais próxima da dinâmica do confinamento, em que o capital precisa circular entre compra, alimentação, engorda e venda dos animais.
Segundo Schardong, a Plantae pode financiar animais em confinamentos próprios.Nesse caso, o pecuarista continua responsável pela gestão do rebanho e pela comercialização. A instituição não interfere diretamente na operação produtiva e permite que o produtor escolha o frigorífico, desde que esteja dentro das condições previamente acordadas.
Juros e custo da operação
A Plantae trabalha tanto com taxas prefixadas quanto pós-fixadas. Segundo Schardong, o produtor também pode antecipar o pagamento da operação caso consiga outra fonte de recursos ou venda antecipadamente outro ativo, com desconto dos juros correspondentes ao período que deixou de utilizar o crédito.
O executivo afirma que as taxas praticadas estão alinhadas às condições de mercado e que, em algumas situações, podem ser mais competitivas que as oferecidas por bancos, outras instituições financeiras e fundos.
Outro diferencial apontado por ele está justamente na estrutura da garantia. Como a operação não exige um imóvel como garantia, o produtor não precisa arcar com os custos relacionados à constituição desse tipo de garantia.
A empresa também estrutura as operações por meio de CPR financeira e, segundo Schardong, nesse formato não há cobrança de IOF, o que representa outra diferença em relação a determinadas modalidades oferecidas no mercado.
Pecuária mais intensiva
A expansão desse tipo de crédito acompanha uma mudança maior na própria estrutura da pecuária brasileira. O confinamento permite reduzir o tempo de terminação dos animais e controlar de maneira mais precisa a alimentação e o ganho de peso.
Para Schardong, a pecuária intensiva tende a ganhar participação justamente porque permite produzir mais em menos tempo e obter maior padronização dos animais destinados ao abate.
Isso não significa, porém, o desaparecimento da pecuária a pasto. Segundo o executivo, os dois sistemas devem continuar coexistindo, inclusive com a criação de nichos para a carne produzida exclusivamente a pasto.
O avanço da intensificação também está relacionado à disponibilidade de alimentos para os animais. Schardong cita a expansão do etanol de milho como um dos fatores que podem favorecer os confinamentos, já que o crescimento da produção aumenta também a disponibilidade de coprodutos como o DDG, utilizado na alimentação animal.
Na visão dele, existe um ciclo de transformação de áreas de pastagem em lavouras, maior produção de milho, maior disponibilidade de alimentos e, consequentemente, condições para ampliar a pecuária intensiva.
Crédito e proteção de preço
Além do financiamento, a Plantae passou a trabalhar com uma ferramenta adicional para reduzir o risco das operações. A empresa estabeleceu parceria com uma corretora para permitir que o pecuarista faça hedge do preço da arroba dos animais financiados.
A estratégia permite que o produtor fixe ou proteja antecipadamente o preço de parte da produção, reduzindo a exposição às oscilações do mercado até o momento da venda.
Para a instituição financeira, a proteção também reduz o risco da operação, porque permite acompanhar a margem esperada pelo produtor. Segundo Schardong, a ideia é criar uma estrutura em que tanto o pecuarista quanto a instituição tenham maior previsibilidade sobre o resultado da operação.
Nesse modelo, crédito e gestão de risco passam a funcionar de maneira integrada. O pecuarista recebe recursos para financiar o animal e, ao mesmo tempo, pode proteger o preço futuro da arroba.
Expansão para os principais polos pecuários
Atualmente, entre 85% e 90% da carteira de pecuária da Plantae está concentrada em São Paulo. A empresa, no entanto, começou a avançar para outros importantes polos da produção brasileira.
Os próximos mercados incluem Minas Gerais, Goiás, Mato Grosso do Sul e Mato Grosso. A expectativa da empresa é que, até 2027, a participação de São Paulo caia para aproximadamente 60% da carteira pecuária, refletindo o crescimento das operações nos demais estados.
Entre os novos mercados, Mato Grosso aparece como uma das principais apostas por sua relevância na produção de bovinos e pela forte presença de sistemas de confinamento.
A estratégia acompanha justamente as regiões em que a intensificação da pecuária pode aumentar a necessidade de capital de giro. Quanto maior a quantidade de animais terminados em ciclos curtos, maior tende a ser a demanda por recursos capazes de acompanhar essa dinâmica.
Diferentemente de cadeias como frango e suínos, que possuem estruturas mais organizadas e modelos de integração e cooperativismo mais consolidados, a pecuária é pulverizada entre milhares de produtores.
Para Schardong, essa característica aumenta o potencial de expansão de soluções financeiras específicas para o setor.
A empresa, por enquanto, concentra sua estratégia na pecuária e não pretende avançar imediatamente para outras cadeias de proteína. A avaliação é que o confinamento e o boitel ainda apresentam espaço significativo de crescimento.
Conteúdo reproduzido originalmente em: CNN por andressasimao.